راهنمای گامبهگام انحصار وراثت (۱۴۰۵)؛ از صدور گواهی تا کاهش مالیات بر ارث
فقدان و از دست دادن یک عزیز، به خودی خود تجربه ای تلخ و ویرانگر است؛ اما متاسفانه این اندوه معمولاً با شروع یک مسیر طولانی، پیچیده و فرسایشی به نام بروکراسی اداریِ انحصار وراثت و تقسیم ترکه همراه می شود. در سال ۱۴۰۵، با توجه به هوشمند شدن سامانه های قضایی و مالیاتی، کوچکترین اشتباه در ثبت دارایی های متوفی می تواند منجر به جریمه های سنگین مالیاتی و مسدود شدن دارایی ها برای سال های متمادی شود.
از سوی دیگر، اختلافات خانوادگی و عدم همکاری حتی یکی از وراث، می تواند پروسه فروش املاک و برداشت از حساب های بانکی را کاملاً قفل کند. اگر به تازگی عزیزی را از دست داده اید و نگران مالیات های سنگین یا درگیری های قانونی هستید، این مقاله جامع ترین نقشه راه حقوقی و مالیاتی شما برای عبور امن از این بحران است.
📌 خلاصه سریع مراحل قانونی:
- گام اول: مراجعه ۳ نفر شاهد به دفتر اسناد رسمی و تنظیم «استشهادنامه حصر وراثت».
- گام دوم: ثبت دادخواست در شورای حل اختلاف برای صدور گواهی انحصار وراثت.
- گام سوم: مراجعه به اداره مالیات، ارائه اظهارنامه و پرداخت مالیات (به صورت موردی) برای انتقال سند یا برداشت پول.
تفاوت گواهی انحصار وراثت «محدود» و «نامحدود» چیست؟
اولین سوالی که در شورای حل اختلاف از شما می پرسند این است که گواهی محدود می خواهید یا نامحدود؟ پاسخ به این سوال به ارزش اموال متوفی بستگی دارد:
- گواهی انحصار وراثت محدود: اگر کل دارایی های به جا مانده از متوفی (ارزش منطقه ای) کمتر از ۵۰ میلیون تومان باشد، گواهی محدود صادر می شود. این گواهی نیازی به نشر آگهی در روزنامه ندارد و سریع تر صادر می شود.
- گواهی انحصار وراثت نامحدود: اگر متوفی دارای ملک، خودرو، سهام یا حساب بانکی با ارزش بیش از ۵۰ میلیون تومان باشد، اخذ گواهی نامحدود الزامی است. این گواهی به دلیل لزوم نشر آگهی در روزنامه کثیرالانتشار (برای پیدا شدن وراث احتمالی دیگر یا طلبکاران)، معمولاً حداقل یک ماه زمان می برد.
مدارک لازم برای دریافت گواهی حصر وراثت (آپدیت ۱۴۰۵)
- گواهی فوت صادره از اداره ثبت احوال.
- استعلام ثبت احوال (شناسنامه متوفی و کارت ملی باطل شده).
- کپی برابر اصل شناسنامه و کارت ملی تمام وراث.
- عقدنامه همسر دائمی متوفی (در صورت وجود).
- استشهادنامه محضری (تایید شده توسط ۳ شاهد در دفتر اسناد رسمی).
- وصیت نامه متوفی (در صورت وجود و ثبت رسمی).
مراحل دریافت گواهی حصر وراثت در سال ۱۴۰۵
گام اول: ثبت نام ثنا و مراجعه به شورای حل اختلاف
یکی از وراث (یا وکیل قانونی آن ها) باید با در دست داشتن مدارک فوق و پس از ثبت نام در سامانه ثنا قوه قضاییه، به یکی از دفاتر خدمات الکترونیک قضایی مراجعه کرده و دادخواست صدور گواهی حصر وراثت را به مقصد «شورای حل اختلاف آخرین اقامتگاه متوفی» ثبت کند.
گام دوم: استعلامات سیستمی و نشر آگهی
شورای حل اختلاف پس از بررسی مدارک، یک آگهی در روزنامه کثیرالانتشار چاپ می کند. اگر پس از گذشت یک ماه (۳۰ روز) هیچ شخص دیگری به عنوان وارث یا طلبکار اعتراضی ثبت نکرد، قاضی شورا گواهی انحصار وراثت را صادر می کند. این گواهی نشان می دهد که وراث دقیقاً چه کسانی هستند و سهم الارث هر یک از نظر قانونی (کسری از کل) چقدر است.
بزرگترین چالش: اگر یکی از وراث همکاری نکند چه می شود؟
این یکی از شایع ترین مشکلات در پرونده های تقسیم ترکه است. گاهی یکی از وراث در خارج از کشور است، یا به دلیل اختلافات خانوادگی حاضر به ارائه شناسنامه خود نمی شود و حتی مدارک متوفی را پنهان می کند. بسیاری فکر می کنند در این شرایط کار قفل می شود؛ اما قانون راه حل روشنی دارد.
نحوه درخواست مهر و موم و تحریر ترکه
با استناد به قانون امور حسبی، نیازی به حضور یا امضای تمام وراث برای «شروع» پروسه انحصار وراثت نیست. حتی یکی از وراث می تواند به تنهایی دادخواست بدهد. اگر ورثه ممتنع مدارک خود را ندهد، شورای حل اختلاف از اداره ثبت احوال استعلام سیستمی می گیرد.
همچنین اگر نگران هستید که ورثه ممتنع در این مدت اموال متوفی (مانند طلا، پول نقد، ماشین یا اسناد) را جابجا کند یا بفروشد، می توانید از دادگاه دو درخواست حقوقیِ زیر را داشته باشید:
- مهر و موم ترکه: با این درخواست، نماینده دادگاه تمام اموال، گاوصندوق و حتی درب خانه متوفی را پلمپ فیزیکی (مهر و موم) می کند تا هیچ کس نتواند به آن ها دسترسی داشته باشد.
- تحریر ترکه: در این مرحله، کارشناس دادگستری با حضور در محل، یک لیست دقیق، رسمی و مکتوب از تمام دارایی ها و حتی بدهی های متوفی تهیه می کند تا امکان پنهان کردن اموال توسط سایر وراث به صفر برسد.
قانون جدید مالیات بر ارث (ترفندهای قانونی برای کاهش مالیات)
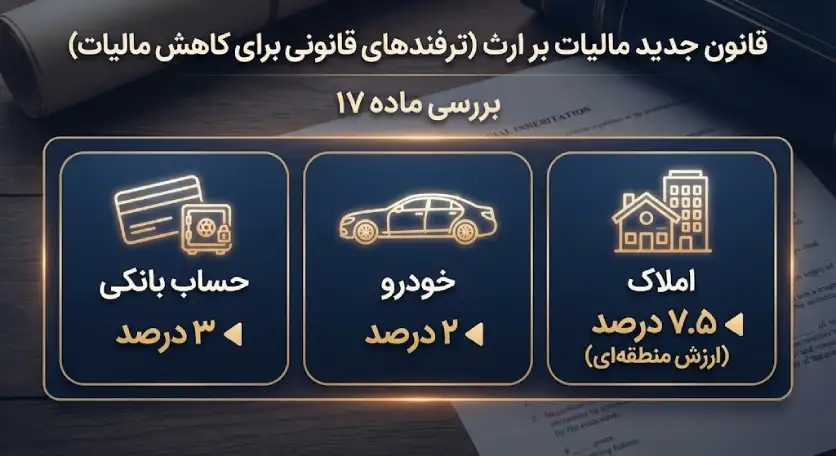
ترسناک ترین بخش برای وراث، اداره مالیات است. خبر خوب این است که طبق قانون جدید مالیات ها (که مبنای اجرایی سال ۱۴۰۵ است)، دیگر نیازی نیست برای دریافت گواهی انحصار وراثت، کل مالیات اموال را یکجا پرداخت کنید!
بررسی ماده ۱۷ قانون مالیات های مستقیم
بر اساس ماده ۱۷ قانون مالیات های مستقیم، وراث می توانند دارایی ها را به صورت «موردی» مالیات بدهند. یعنی اگر متوفی یک خانه و یک ماشین دارد و شما فعلاً فقط می خواهید ماشین را بفروشید، نیازی نیست مالیات خانه را الان پرداخت کنید.
نکته مهم و تسریع کننده در سال ۱۴۰۵ این است که پروسه مالیات بر ارث تا حد زیادی آنلاین شده است. شما دیگر نیازی به مراجعه حضوری و ایستادن در صف های طولانی ندارید؛ بلکه می توانید با مراجعه به سامانه عملیات الکترونیک امور مالیاتی به آدرس my.tax.gov.ir (درگاه مای تکس)، اظهارنامه مالیاتیِ همان ماشین را به صورت اینترنتی ثبت کنید. سازمان پس از بررسی سیستمی، «گواهی تسلیم اظهارنامه مالیاتی» را بابت همان خودرو صادر می کند و ملک تا زمانی که قصد فروش آن را نداشته باشید، مشمول پرداخت فوری مالیات نمی شود.
مالیات ملک، خودرو و حساب بانکی چقدر است؟ (مثال ملموس)
درصد مالیات بر ارث مستقیماً به این بستگی دارد که شما در کدام «طبقه از وراث» قرار داشته باشید. طبق قانون مدنی ایران، وراث به ۳ طبقه اصلی تقسیم می شوند (نکته مهم: در صورت زنده بودن حتی یک نفر در طبقات بالاتر، طبقات بعدی هیچ ارثی نمی برند):
- طبقه اول: همسر، پدر، مادر، فرزندان و نوه ها.
- طبقه دوم: پدربزرگ، مادربزرگ، برادر، خواهر و فرزندان آن ها.
- طبقه سوم: عمو، عمه، خاله، دایی و فرزندان آن ها.
قانون گذار برای وراث طبقه اول بیشترین ارفاق و کمترین میزان مالیات را در نظر گرفته است (مالیات طبقات دوم و سوم به مراتب سنگین تر است). مبنای محاسبه مالیات موردی برای وراث طبقه اول در سال ۱۴۰۵ به شرح زیر است:
- موجودی حساب بانکی: ۳ درصد از کل مبلغ موجودی بانکی متعلق به دولت است. (مثال: برای ۱ میلیارد تومان موجودی، ۳۰ میلیون تومان مالیات کسر می شود).
- وسایل نقلیه (خودرو): ۲ درصد از ارزش معاملاتی اعلام شده توسط سازمان امور مالیاتی (که معمولاً بسیار کمتر از قیمت واقعی در بازار است).
- املاک مسکونی و تجاری: مالیات املاک معادل ۷.۵ درصد از «ارزش معاملاتی (منطقه ای)» ملک است.
(نکته طلایی: ارزش معاملاتی که اداره دارایی تعیین می کند، معمولاً بین ۵ تا ۱۰ درصدِ قیمت واقعی ملک در بازار مسکن است. بنابراین اگر خانه متوفی در بازار ۲۰ میلیارد تومان می ارزد، اداره مالیات آن را شاید ۱ میلیارد تومان ارزش گذاری کند و شما ۷.۵ درصدِ آن ۱ میلیارد را مالیات می دهید، نه ۲۰ میلیارد را!)
چرا حضور وکیل، پروسه یک ساله انحصار وراثت را به چند هفته کاهش می دهد؟
با وجود اینکه مراحل روی کاغذ ساده به نظر می رسد، اما درگیری های اداری بین شورای حل اختلاف، اداره ثبت احوال، روزنامه ها، اداره ثبت اسناد و سازمان امور مالیاتی می تواند ماه ها وقت و انرژی شما را هدر دهد. ضمن اینکه کوچکترین اشتباه در تنظیم اظهارنامه مالیاتی می تواند باعث چند برابر شدن رقم مالیات بر ارث شود.
از طرفی، زمانی که بین وراث تنش و اختلاف وجود دارد، روبرو شدن آن ها در راهروهای دادگاه معمولاً به دعوا و قفل شدن کامل پرونده (عدم امضای تقسیم نامه) ختم می شود. سپردن صفر تا صد این مراحل به بهترین وکیل اصفهان برای انحصار وراثت ، باعث می شود تا بدون نیاز به حضور حتی یکی از وراث در ادارات دولتی و دادگاه، تمام مراحل اخذ گواهی، تنظیم اظهارنامه مالیاتی و حتی فروش و تقسیم قانونی دارایی ها در کوتاه ترین زمان و با کمترین میزان پرداخت مالیات انجام پذیرد.
جمع بندی و نتیجه گیری
انحصار وراثت و تقسیم ترکه در سال ۱۴۰۵، نیازمند آگاهی کامل از قوانین امور حسبی و قانون مالیات های مستقیم است. به یاد داشته باشید که عدم همکاری یکی از وراث مانع قانونی برای پیگیری حق شما نیست و قانون جدید به شما اجازه می دهد مالیات دارایی ها را به صورت تفکیک شده و موردی پرداخت کنید. بهترین رویکرد برای حفظ سرمایه خانوادگی و جلوگیری از فروپاشی روابط، ارجاع این بروکراسی پیچیده به وکلای متخصصِ امور ملکی و ارث است.
سوالات متداول (FAQ)
۱. آیا بدهی ها و مهریه همسر متوفی قبل از تقسیم ارث پرداخت می شود؟
بله. طبق قانون، پیش از آنکه حتی یک ریال از ماترک (ارثیه) بین وراث تقسیم شود، ابتدا باید تمام بدهی های متوفی، از جمله وام های بانکی، دیون اشخاص و مهریه همسر به صورت کامل از روی اموال متوفی پرداخت و کسر گردد.
۲. اگر یکی از وراث بدون اجازه بقیه در خانه متوفی زندگی کند چه باید کرد؟
اموال متوفی تا قبل از تقسیم، مشاع محسوب می شود. اگر یکی از وراث بدون رضایت سایرین در ملک سکونت داشته باشد، بقیه وراث می توانند دادخواست «خلع ید» و همچنین «مطالبه اجرت المثل ایام تصرف» (اجاره بهای روزهایی که آنجا نشسته) را علیه او در دادگاه ثبت کنند.
۳. مهلت ارائه اظهارنامه مالیات بر ارث چقدر است؟
طبق قانون جدید، وراث موظفند حداکثر ظرف مدت یک سال از تاریخ فوت، اظهارنامه مالیاتی خود را به سازمان امور مالیاتی ارائه دهند. در غیر این صورت، در زمان نقل و انتقال دارایی ها، هزینه های کفن و دفن و بدهی های متوفی از شمول معافیت های مالیاتی خارج شده و مشمول جریمه می شوند.
۴. آیا حقوق بازنشستگی متوفی هم جزو ارث محسوب می شود؟
خیر. حقوق بازنشستگی، مستمری، بیمه عمر و دیه (در صورت فوت بر اثر حادثه) جزو ترکه (ارث) محسوب نمی شوند و مشمول مالیات بر ارث نیستند. این مبالغ طبق قوانین خاص تامین اجتماعی و بیمه، مستقیماً به افراد تحت تکفل پرداخت می شود.
۵. آیا متوفی می تواند با وصیت نامه، تمام اموالش را فقط به یکی از فرزندانش بدهد؟
خیر. بر اساس قانون مدنی ایران، هر شخص در زمان حیات خود تنها حق دارد نسبت به «یک سوم (ثلث) اموال» خود وصیت کند (که به آن ثلث ترکه می گویند). اگر متوفی تمام اموالش را به یک نفر وصیت کرده باشد، این وصیت نامه تنها تا سقف همان یک سوم نافذ و معتبر است و وصیت در مورد دو سومِ باقی مانده (مازاد بر ثلث)، منوط به اجازه و تایید سایر وراث می باشد.